Ratgeber · Aktualisiert am 29. August 2026
Krypto-Kreditkarte: Vergleich, Funktionsweise, Kosten und Steuern
Mit einer Krypto-Kreditkarte kannst du Bitcoin, Stablecoins oder anderes Krypto-Guthaben indirekt im Alltag ausgeben. Der Händler erhält Euro, während der Kartenanbieter im Hintergrund dein Guthaben belastet, Kryptowährungen umrechnet oder einen Kredit gegen deine Coins bereitstellt. Die Bezeichnung ist allerdings oft irreführend: Die meisten Kryptokarten sind Debit-, Prepaid- oder Wallet-Karten und gewähren keinen klassischen Kreditrahmen.
Für einen sinnvollen Vergleich reicht deshalb die höchste Cashback-Zahl nicht aus. Entscheidend sind die tatsächlichen Gesamtkosten, die Verfügbarkeit für deutsche Kunden, der rechtliche Anbieter, die Zahlungsquelle, Steuerfolgen und die Frage, wer deine Kryptowerte bis zum Kauf kontrolliert. Dieser Ratgeber führt dich durch genau diese Punkte und ordnet die 18 Karten aus unserem Vergleich ein.
Kurzantwort
Für die meisten Nutzer ist eine günstige Krypto-Debitkarte einfacher als ein Credit-Modell.
Größter Kostenfehler
Nur auf die Jahresgebühr schauen und Spread, FX-Aufschlag oder Token-Bindung übersehen.
Wichtig in Deutschland
Jede Zahlung aus Krypto kann steuerlich eine Veräußerung auslösen und sollte dokumentiert werden.
Wie funktioniert eine Krypto-Kreditkarte?
An der Kasse funktioniert eine Kryptokarte zunächst wie jede andere Visa- oder Mastercard. Du hältst die physische Karte ans Terminal, verwendest Apple Pay oder Google Pay oder trägst die Kartendaten online ein. Der Händler muss weder Bitcoin noch Stablecoins akzeptieren. Er erhält die Zahlung über das normale Kartennetzwerk in seiner Abrechnungswährung.
Der entscheidende Unterschied liegt davor: Je nach Modell verkaufst du beim Kauf einen Teil deiner Kryptowerte, belastest zuvor umgewandeltes Fiat-Guthaben, nutzt Stablecoins als Zahlungsquelle oder nimmst einen besicherten Kredit auf. Diese Mechanik entscheidet über Gebühren, steuerliche Transaktionen und Risiken. Zwei Karten mit demselben Mastercard-Logo können im Hintergrund daher völlig unterschiedlich funktionieren.
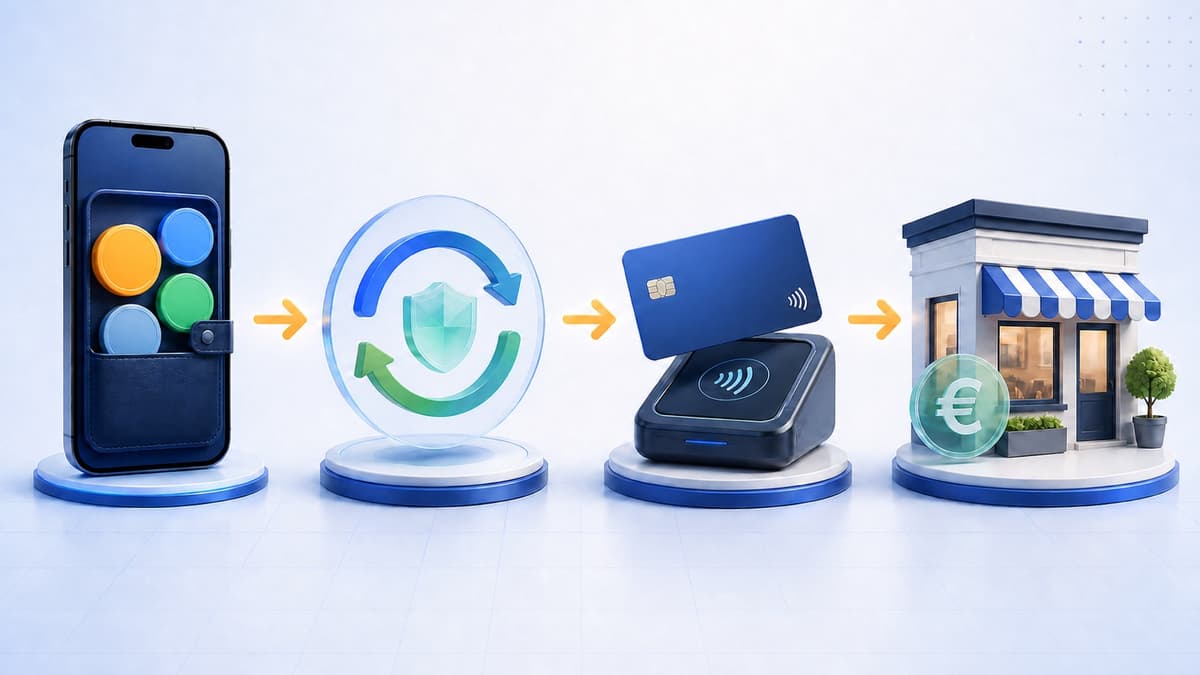
- 1
Guthaben oder Sicherheit
Du zahlst Krypto, Stablecoins oder Euro ein oder hinterlegst Kryptowerte als Kreditsicherheit.
- 2
Autorisierung
Beim Kauf prüft der Anbieter Guthaben, Kartenlimit und gegebenenfalls die Beleihungsquote.
- 3
Umrechnung
Je nach Karte wird Krypto automatisch verkauft oder ein vorhandener Fiat- beziehungsweise Stablecoin-Saldo belastet.
- 4
Abwicklung in Fiat
Visa oder Mastercard rechnet mit dem Händler ab; Gebühren und Reward-Buchungen folgen den Kartenbedingungen.
Krypto-Debitkarte, Prepaid, Credit oder Self-Custody?
Der Suchbegriff „Krypto-Kreditkarte“ bündelt vier verschiedene Produktarten. Eine saubere Einordnung verhindert, dass du eine Debitkarte für Hotelkautionen einplanst oder einen besicherten Kredit mit einer einfachen Guthabenkarte verwechselst.
| Kartentyp | Was wird belastet? | Stärke | Hauptrisiko |
|---|---|---|---|
| Credit | Kreditrahmen gegen Krypto-Sicherheit | Coins müssen nicht sofort verkauft werden | Zinsen und Liquidation der Sicherheit |
| Debit | Verfügbares Guthaben beim Anbieter | Einfache Kostenkontrolle | Umrechnungskosten und Plattformrisiko |
| Prepaid | Vorab aufgeladenes Kartenkonto | Ausgaben sind auf das Guthaben begrenzt | Auflade-, FX- und Abhebegebühren |
| Self-Custody | Wallet oder Smart-Contract-Guthaben | Mehr Kontrolle bis zum Bezahlvorgang | Smart-Contract- und Kartenpartner-Risiken |
Für den normalen Einkauf ist ein Debit- oder Prepaidmodell meist leichter zu verstehen. Ein Credit-Modell kann sinnvoll sein, wenn du Kryptowerte bewusst als Sicherheit einsetzen willst und Beleihung, Zinsen sowie Liquidationsschwellen im Blick behältst. Self-Custody verbessert die Kontrolle über das Guthaben, entfernt aber nicht alle Intermediäre: Spätestens für Kartenausgabe und Händlerabrechnung sind weiterhin Zahlungsdienstleister beteiligt.
Welche Kartenart passt zu deinem Bedarf?
Eine pauschal beste Kryptokarte gibt es nicht. Wer Krypto beleihen möchte, braucht ein anderes Modell als jemand, der nur Stablecoins über Apple Pay ausgeben will. Ordne deshalb zuerst deinen Einsatzzweck einem Kartentyp zu und vergleiche anschließend die aktuellen Konditionen der passenden Angebote.
Credit-Modell
Kredit gegen Krypto-Sicherheiten
Du hinterlegst Kryptowerte und erhältst einen Kreditrahmen. Die Coins müssen beim Einkauf nicht automatisch verkauft werden.
Achtung: Zinsen, Beleihungsquote und Liquidationsrisiko prüfen.
Debit oder Prepaid
Guthaben wird direkt belastet
Die Karte verwendet vorhandenes Fiat-, Stablecoin- oder Kryptoguthaben. Ein echter Kreditrahmen besteht normalerweise nicht.
Achtung: Spread, Aufladung, FX-Gebühr und Kartenlimits vergleichen.
Self-Custody
Wallet-Kontrolle bis zur Zahlung
Das Guthaben liegt bis zum Bezahlvorgang in einer selbstverwalteten Wallet oder einem Smart-Contract-System.
Achtung: Smart-Contract-, Wallet- und Kartenpartner-Risiken bleiben bestehen.
No-KYC oder Privacy
Reduzierte Identitätsprüfung
Einige virtuelle Karten werben mit keiner oder nur begrenzter Prüfung für bestimmte Nutzungsschwellen.
Achtung: Nicht mit risikofrei, anonym oder EU-reguliert gleichsetzen.
Filtere die Kartenliste oben nach Kartentyp, KYC, Netzwerk und Funktionen. Prüfe vor dem Antrag immer den aktuellen Kartenherausgeber, die Verfügbarkeit für Deutschland und die vollständigen Gebührenbedingungen beim Anbieter.
Gebühren: So berechnest du die echten Kosten
„0 Euro Jahresgebühr“ bedeutet nicht automatisch eine kostenlose Krypto-Kreditkarte. Häufig entsteht der größere Kostenblock bei der Umrechnung von Krypto in Euro, beim Aufladen, durch Fremdwährungsaufschläge oder durch Bedingungen für ein Reward-Level. Rechne deshalb mit deinem tatsächlichen Nutzungsprofil statt nur mit der prominentesten Zahl auf der Produktseite.
Einfache Jahresrechnung
Jahreskosten = Grundgebühr + Ausgabegebühr + Auflade- und Umrechnungskosten + FX-Gebühren + Abhebegebühren + Finanzierungskosten − realistisch nutzbares Cashback.
Grund- und Ausgabegebühr
Prüfe Monats-, Jahres-, Versand-, Ersatzkarten- und Inaktivitätskosten.
Krypto-Spread
Ein ungünstiger Umrechnungskurs kann teurer sein als eine offen ausgewiesene Kartengebühr.
Fremdwährung
Trenne den Aufschlag des Kartenanbieters vom Wechselkurs des Kartennetzwerks und von Händler-DCC.
Geldautomat
Freikontingent, feste Gebühr, Prozentgebühr und mögliche Betreiberentgelte können zusammenkommen.
Token-Bindung
Staking oder ein Mindestbestand bindet Kapital und erzeugt Kurs- sowie Opportunitätsrisiken.
Credit-Modus
Zinssatz, Beleihungsquote, Rückzahlung und Liquidationsschwelle gehören in die Kostenrechnung.
Beispiel: Zahlst du im Jahr 6.000 Euro mit einer Karte, kostet ein Umrechnungsaufschlag von 1 Prozent bereits 60 Euro. Ein Cashback von 2 Prozent bringt theoretisch 120 Euro. Ist es aber auf 5 Euro pro Monat begrenzt, in einem volatilen Token ausgezahlt oder nur nach einem kostenpflichtigen Staking-Level verfügbar, fällt der reale Vorteil deutlich kleiner aus.
Krypto-Cashback: Prozentzahl, Limits und Token-Risiko
Cashback ist der sichtbarste Vorteil vieler Kryptokarten und zugleich die häufigste Quelle falscher Erwartungen. „Bis zu 10 Prozent“ kann nur für eine hohe VIP-Stufe, einen bestimmten Zahlungs-Token, ausgewählte Händler oder einen kurzen Aktionszeitraum gelten. Für den Vergleich zählt nicht das theoretische Maximum, sondern der Satz, den du ohne zusätzliche Käufe und unter deinem normalen Monatsumsatz tatsächlich erhältst.
- Welcher Reward-Satz gilt ohne Staking oder VIP-Level?
- Gibt es ein monatliches Cashback-Limit oder Mindestumsätze?
- Welche Händlerkategorien und Transaktionen sind ausgeschlossen?
- Wird in Euro, Stablecoins oder einem volatilen Plattform-Token ausgezahlt?
- Wann wird der Reward endgültig gutgeschrieben und wann kann er zurückgebucht werden?
- Sind Token-Kauf, Spread und gebundenes Kapital teurer als der erwartete Reward?
Bewerte Rewards konservativ. Ein heute gutgeschriebener Plattform-Token kann bis zum Verkauf an Wert verlieren. Umgekehrt ist ein niedrigerer, klar gedeckelter Reward in einem liquiden Stablecoin oft leichter zu kalkulieren als ein hoher Nominalsatz mit komplexen Bedingungen.
Sicherheit und Regulierung: MiCA ist nur ein Teil der Prüfung
Bei einer Kryptokarte greifen mehrere Ebenen ineinander: der Anbieter der App, der Verwahrer oder Wallet-Dienst, der Herausgeber der Karte und das Kartennetzwerk. Prüfe diese Rollen getrennt. Eine MiCA-Zulassung bezieht sich auf bestimmte Kryptowerte-Dienstleistungen. Sie macht aus einer Debitkarte keine klassische Bankkreditkarte und bedeutet nicht automatisch, dass Kryptowerte durch die gesetzliche Einlagensicherung geschützt sind.
Die europäischen Aufsichtsbehörden raten Verbrauchern, vor der Nutzung zu prüfen, ob der Kryptodienstleister in der EU zugelassen ist. Bei nicht zugelassenen Anbietern kann der Schutz eingeschränkt sein. Die MiCA-Übergangsfrist endete spätestens am 1. Juli 2026. Prüfe den konkret verantwortlichen Kryptodienstleister deshalb im ESMA-MiCA-Register. Den Kartenherausgeber oder das beteiligte E-Geld-Institut kannst du zusätzlich im EBA-Zahlungsdiensteregister prüfen. Für den Alltag heißt das: Suche nach dem konkreten Rechtsträger, einer ladungsfähigen Anschrift, verständlichen Gebührenbedingungen und einem nachvollziehbaren Beschwerdeweg. Ein Visa- oder Mastercard-Logo allein bestätigt diese Punkte nicht.
Gute Sicherheitsmerkmale
- EU-Rechtsträger und Kartenherausgeber sind klar benannt.
- 2FA, Karten-Sperre, Ausgabenlimits und Benachrichtigungen sind verfügbar.
- Gebühren, Rückerstattungen und Reklamationen sind verständlich dokumentiert.
- Du hältst nur das notwendige Ausgabenguthaben auf der Plattform.
Warnsignale
- Unklarer Betreiber, fehlendes Impressum oder widersprüchliche Länderangaben.
- Garantierte Rewards ohne nachvollziehbare Bedingungen oder Limits.
- Nur Chat-Support, keine formale Beschwerdestelle und keine Kartenbedingungen.
- Hohe Vorabzahlung in einem illiquiden Token, um die Karte freizuschalten.
Die EU-Kommission fasst den Anwendungsbereich von MiCA auf ihrer Informationsseite zu Kryptowerten zusammen. Eine aktuelle Warnung zu begrenztem Schutz bei bestimmten Kryptowerten und nicht autorisierten Anbietern stammt von den europäischen Aufsichtsbehörden. Die BaFin erklärt zur Einlagensicherung, dass Kryptowerte in der Regel nicht abgesichert sind.
Krypto-Kreditkarte ohne KYC: bequem, aber nicht automatisch anonym
No-KYC-Karten versprechen eine schnelle virtuelle Karte ohne klassische Identitätsprüfung. Das kann für kleine Beträge bequem wirken, ist aber kein Beweis für Anonymität. Kartenanbieter, Zahlungsnetzwerk, Wallet-Transaktionen, IP-Adresse, Geräteinformationen und Händlerdaten können weiterhin Spuren erzeugen. Zudem kann ein Anbieter bei höheren Umsätzen oder einer Compliance-Prüfung nachträglich Dokumente verlangen.
Besonders wichtig sind harte Limits, unterstützte Länder, Rückerstattungen, Sperrgründe und der Zugriff auf Restguthaben nach einer Kontoprüfung. Fehlen klare Angaben zum Unternehmen oder zum Herausgeber, wiegt dieses Risiko meist schwerer als die Bequemlichkeit des schnellen Onboardings. Nutze eine solche Karte nicht als langfristigen Aufbewahrungsort und halte das Guthaben klein.
Krypto-Kreditkarte und Steuern in Deutschland
Steuerlich ist der Bezahlvorgang wichtiger als die Karte. Nach dem BMF-Schreiben vom 6. März 2025 gilt der Tausch von Kryptowerten in Euro, Waren oder Dienstleistungen als Veräußerung. Wenn eine Karte beim Einkauf Bitcoin, Ether oder Stablecoins umrechnet, kann daher für jede einzelne Zahlung ein steuerlich relevanter Vorgang entstehen. Das gilt auch dann, wenn der Händler selbst nie Krypto erhält.
Wird der Kryptowert bereits beim Aufladen der Karte verkauft und beim späteren Einkauf nur ein Euro-Guthaben belastet, liegt die Krypto-Veräußerung grundsätzlich beim Aufladen. Bei einem besicherten Credit-Modell muss der Einkauf nicht automatisch einen Verkauf auslösen; spätere Verkäufe oder eine Liquidation der Sicherheit sind jedoch getrennt zu prüfen.
Bei privat gehaltenen Kryptowerten können Gewinne innerhalb der einjährigen Haltefrist als private Veräußerungsgeschäfte steuerpflichtig sein. Das BMF nennt außerdem die gesetzliche Freigrenze: Der Gesamtgewinn aus sämtlichen privaten Veräußerungsgeschäften bleibt steuerfrei, wenn er im Kalenderjahr weniger als 1.000 Euro beträgt. Weil es sich um eine Freigrenze und nicht um einen Freibetrag handelt, solltest du die persönliche Auswirkung nicht pauschal aus einem einzelnen Kartenumsatz ableiten.
Praxisbeispiel
Du hast Kryptowerte für 90 Euro angeschafft. Beim späteren Karteneinkauf werden daraus 100 Euro für eine Ware bezahlt. Vor Gebühren beträgt der realisierte Gewinn 10 Euro. Ob darauf tatsächlich Einkommensteuer anfällt, hängt unter anderem von Haltedauer, Gesamtgewinn und deiner individuellen Situation ab.
Speichere deshalb Transaktionszeitpunkt, verwendeten Kryptowert, Menge, Euro-Gegenwert, Anschaffungsdaten, Gebühren und Cashback. Das BMF-Schreiben zu Kryptowerten enthält auch Vorgaben zu Aufzeichnung und Wertermittlung. Eine verständliche Einordnung findest du zusätzlich im Kryptolotse-Ratgeber Krypto-Steuern in Deutschland. Dieser Abschnitt ist allgemeine Information und keine Steuerberatung.
Krypto-Kreditkarte auswählen: Checkliste in sieben Schritten
- 1
Einsatz festlegen
Geht es um Alltagskäufe, Reisen, Cashback, Stablecoin-Ausgaben, Self-Custody oder einen Kredit gegen Krypto?
- 2
Kartentyp bestätigen
Prüfe in den Bedingungen, ob es wirklich Credit, Debit oder Prepaid ist. Verlasse dich nicht auf den Suchbegriff Kreditkarte.
- 3
Deutschland-Verfügbarkeit prüfen
Kontrolliere Wohnsitz, Warteliste, Kartenform, Apple Pay, Google Pay und mögliche regionale Einschränkungen.
- 4
Gesamtkosten rechnen
Setze deinen erwarteten Jahresumsatz, Fremdwährungsanteil und Bargeldbedarf in eine realistische Kostenrechnung ein.
- 5
Cashback abwerten
Rechne nur den Reward ein, den du ohne unerwünschtes Staking und innerhalb der geltenden Limits tatsächlich erreichst.
- 6
Rechtsträger und Schutz prüfen
Identifiziere Kryptodienstleister, Kartenherausgeber, Beschwerdeweg und den Umgang mit Kundengeldern.
- 7
Steuerexport testen
Prüfe vor der ersten größeren Nutzung, ob du Kartenzahlungen vollständig und in einem brauchbaren Format exportieren kannst.
Beantrage die Karte anschließend nur über die offizielle Anbieter- oder Kryptolotse-Detailseite. Aktiviere 2FA, richte sofortige Transaktionsmeldungen ein und starte mit einem kleinen Testkauf. Für Reisen empfiehlt sich zusätzlich eine klassische Ersatzkarte: Debit- und Prepaidkarten werden bei Mietwagen, Hotels oder Offline-Kautionen nicht immer akzeptiert.
Fazit: Die beste Kryptokarte ist transparent, nicht nur großzügig
Eine gute Krypto-Kreditkarte macht drei Dinge verständlich: welches Guthaben beim Kauf belastet wird, welche Gesamtkosten dabei entstehen und welcher Rechtsträger für welchen Teil der Dienstleistung verantwortlich ist. Für die meisten Nutzer ist eine klar bepreiste Debit- oder Prepaidkarte mit überschaubarem Guthaben die einfachere Lösung. Credit- und Self-Custody-Modelle können mehr Flexibilität bieten, verlangen aber auch mehr technisches und finanzielles Verständnis.
Nutze Cashback als Bonus, nicht als Hauptargument. Wenn ein hoher Reward an einen volatilen Token, eine teure VIP-Stufe oder enge Monatslimits gebunden ist, kann eine scheinbar langweiligere Karte unterm Strich günstiger sein. Der Vergleich oben lässt sich nach Kartentyp, KYC, Netzwerk und Funktionen filtern; die Detailseiten zeigen Gebühren, Risiken und den jeweiligen Prüfstand jeder Karte.
Häufige Fragen zu Krypto-Kreditkarten
Was ist eine Krypto-Kreditkarte?
Eine Krypto-Kreditkarte verbindet Kryptowährungen oder Stablecoins mit einem Kartennetzwerk wie Visa oder Mastercard. Die meisten Angebote sind technisch Debit- oder Prepaidkarten: Beim Bezahlen wird vorhandenes Guthaben belastet oder Krypto in Euro umgerechnet. Nur wenige Modelle gewähren einen Kredit gegen hinterlegte Kryptowerte.
Welche Krypto-Kreditkarte ist die beste?
Die beste Karte hängt vom Zweck ab. Für eine echte kreditbasierte Nutzung sind Credit-Modelle relevant, für einfache Alltagszahlungen meist Debit- oder Prepaidkarten und für mehr Kontrolle Self-Custody-Lösungen. Vergleiche immer Gesamtkosten, Verfügbarkeit in Deutschland, KYC, Cashback-Bedingungen und das Risiko des Anbieters.
Sind Krypto-Kreditkarten in Deutschland legal?
Krypto-Karten können in Deutschland legal genutzt werden, wenn das konkrete Angebot für deutsche Kunden verfügbar ist und die beteiligten Karten- und Kryptodienstleister die jeweils notwendigen Erlaubnisse besitzen. Eine EU- oder MiCA-Zulassung des Kryptodienstleisters sagt jedoch nicht automatisch alles über Herausgeber, Kartenguthaben oder Einlagenschutz aus.
Muss ich eine Krypto-Kreditkarte versteuern?
Nicht die Karte selbst ist steuerpflichtig. Wird beim Einkauf ein Kryptowert gegen Euro, Waren oder Dienstleistungen getauscht, kann das in Deutschland eine Veräußerung sein. Entscheidend sind unter anderem Anschaffungskosten, Veräußerungswert, Haltedauer und der Gesamtgewinn aus privaten Veräußerungsgeschäften. Eine individuelle Steuerberatung ersetzt dieser Hinweis nicht.
Gibt es Krypto-Kreditkarten ohne KYC?
Es gibt virtuelle Karten, die mit No-KYC oder Minimal-KYC werben. Das bedeutet nicht automatisch vollständige Anonymität oder uneingeschränkte Nutzung. Limits, nachträgliche Prüfungen, regionale Sperren und geringerer Verbraucherschutz können relevant sein. Für den regelmäßigen Einsatz sollte die rechtliche und wirtschaftliche Substanz des Anbieters besonders streng geprüft werden.
Kann ich mit einer Krypto-Kreditkarte überall bezahlen?
Grundsätzlich funktioniert die Karte dort, wo das jeweilige Visa- oder Mastercard-Produkt akzeptiert wird. Einschränkungen sind bei Geldautomaten, Offline-Terminals, Hotels, Mietwagen, Tankautomaten, Kautionen und bestimmten Händlerkategorien möglich. Eine Debit- oder Prepaidkarte ersetzt deshalb nicht in jeder Situation eine klassische Kreditkarte mit Kreditrahmen.
Lohnt sich Krypto-Cashback?
Cashback lohnt sich nur, wenn sein realer Wert höher ist als Karten-, Umrechnungs-, Spread-, Staking- und Opportunitätskosten. Prüfe außerdem Monatslimits, ausgeschlossene Händler, erforderliche Token-Bestände, Auszahlungswährung und mögliche Wertschwankungen des Reward-Tokens.
Was ist der Unterschied zwischen einer Krypto-Debitkarte und einer echten Krypto-Kreditkarte?
Eine Debit- oder Prepaidkarte belastet vorhandenes Guthaben. Eine echte Krypto-Kreditkarte nutzt dagegen einen Kreditrahmen, häufig gegen hinterlegte Kryptowerte. Dadurch kann ein sofortiger Verkauf der Sicherheit vermieden werden, es entstehen aber mögliche Zinsen, Beleihungs- und Liquidationsrisiken.