Krypto anonym auszahlen: Was ist 2026 möglich?
Krypto anonym auszahlen in Deutschland: Was bei Bankkonto, Bargeld, P2P und Wallets möglich ist. KYC, Travel Rule, Steuern und Datenschutz erklärt.
Inhalt12 Abschnitte
- Kann man Krypto anonym auszahlen?
- Anonym, pseudonym und ohne KYC: Was ist der Unterschied?
- Krypto auszahlen ohne Verifizierung: Wege im Vergleich
- Bitcoin anonym aufs Bankkonto auszahlen: Warum das nicht funktioniert
- Bitcoin gegen Bargeld verkaufen: P2P und Automaten
- Eigene Wallet, DEX und Krypto-Karte: Was sie leisten
- Travel Rule: Sind Auszahlungen unter 1.000 Euro anonym?
- Privatsphäre beim Auszahlen sinnvoll schützen
- Checkliste: Eine Krypto-Auszahlung vorbereiten
- Anonym auszahlen und Steuern: Zwei getrennte Fragen
- Fragwürdige Angebote zum anonymen Auszahlen erkennen
- Quellen und redaktioneller Stand
Krypto anonym auszahlen: Auf ein eigenes Bankkonto funktioniert das gegenüber der Bank nicht anonym. Bei Bargeld, P2P-Handel oder einer privaten Wallet ist die Antwort differenzierter. Entscheidend ist, wer welche Informationen erhält, ob ein Dienstleister beteiligt ist und ob du Coins verschickst oder tatsächlich Euro ausgezahlt bekommst. Ein Angebot mit dem Hinweis „ohne KYC“ beantwortet diese Fragen noch nicht.
Vielleicht möchtest du deine Ausweisdaten nicht bei einer weiteren Plattform hinterlegen. Vielleicht willst du verhindern, dass Fremde deine Wallet-Bestände sehen. Beides sind verständliche Anliegen. Dieser Ratgeber zeigt dir für Deutschland, wo Privatsphäre möglich ist, welche Grenzen bei Auszahlungen bestehen und wie du eine Auszahlung vorbereitest. Quellenstand: 8. November 2026.
Kann man Krypto anonym auszahlen?
- Auf ein Bankkonto: nicht anonym gegenüber der kontoführenden Bank.
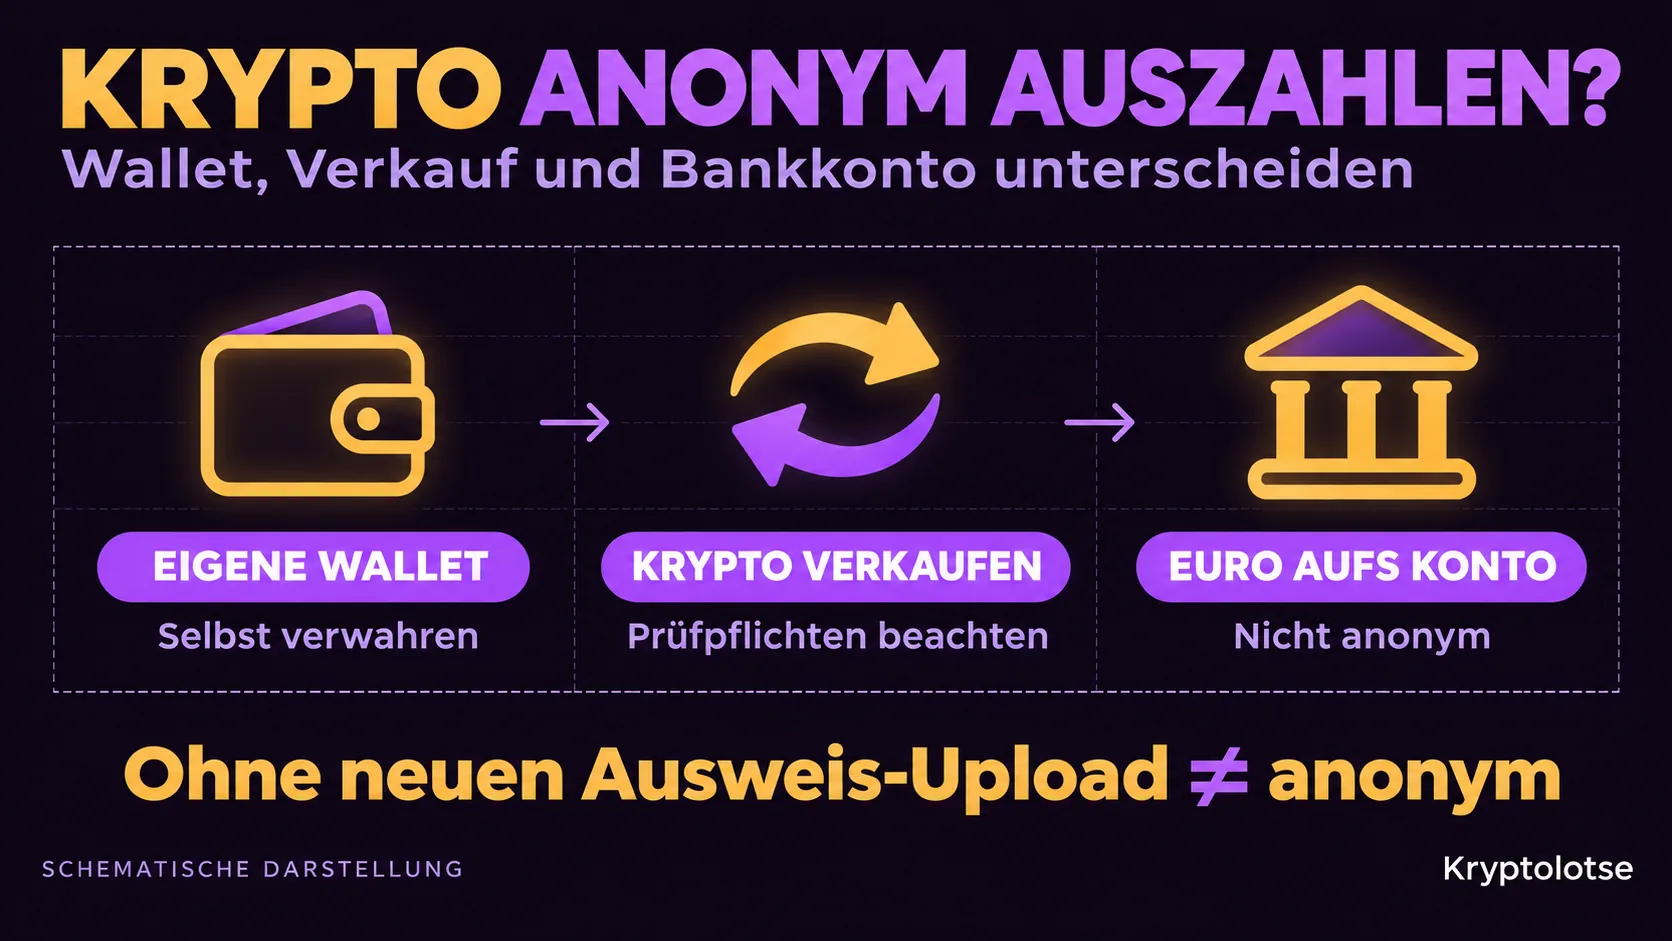
- Ohne erneuten Ausweis-Upload: bei bereits identifizierten Kunden unter Umständen möglich; der Anbieter kennt dich trotzdem.
- Auf eine eigene Wallet: ein Krypto-Transfer, keine Auszahlung in Euro und keine automatische Anonymisierung.
- Gegen Bargeld: keine pauschale Anonymitätsgarantie; Ablauf, Gegenpartei und geltende Pflichten sind entscheidend.
Für verpflichtete Anbieter gehört die Identifizierung grundsätzlich zur Aufnahme einer Geschäftsbeziehung. Die Grundlage steht in § 10 Geldwäschegesetz.
Anonym, pseudonym und ohne KYC: Was ist der Unterschied?
Anonym würde bedeuten, dass sich ein Vorgang keiner konkreten Person zuordnen lässt. Dabei muss immer klar sein: gegenüber wem? Ein anderer Nutzer kann deinen Namen nicht kennen, während deine Börse dieselbe Transaktion deinem verifizierten Konto zuordnet. Eine Auszahlung kann deshalb gegenüber Außenstehenden diskret sein, ohne gegenüber Bank oder Anbieter anonym zu sein.
Pseudonym beschreibt Bitcoin besser: Auf der Blockchain stehen Adressen statt automatisch Klarnamen. Transaktionen und Beträge sind jedoch öffentlich nachvollziehbar. Wird eine Adresse einer Person zugeordnet, kann diese Verbindung für die Auswertung der Historie relevant werden. Eine frische Empfangsadresse macht frühere Verknüpfungen nicht rückwirkend unsichtbar. Das erklärt auch die Bitcoin-Dokumentation zur Privatsphäre.
KYC bedeutet „Know Your Customer“, also die Identifizierung eines Kunden. „Ohne KYC“ beschreibt zunächst nur, dass an einem bestimmten Punkt keine solche Prüfung stattfindet. Der Hinweis sagt nicht, ob später Dokumente verlangt werden, ein Zahlungsanbieter weitere Daten erhebt oder eine Euro-Auszahlung überhaupt verfügbar ist. Prüfe deshalb den vollständigen Weg vom vorhandenen Coin bis zum gewünschten Zahlungsmittel.
Krypto auszahlen ohne Verifizierung: Wege im Vergleich
Eine Wallet, ein Handelsplatz und ein Bankkonto erfüllen verschiedene Aufgaben. Wer sie unter dem Begriff „Auszahlung“ zusammenfasst, vergleicht schnell Dinge, die nicht dieselbe Leistung bieten. Die folgende Übersicht bewertet daher den Ablauf und verspricht keine Verfügbarkeit einzelner Angebote.
Unterschiede zwischen Bankauszahlung, Wallet-Transfer, P2P und Krypto-Automat
| Weg | Was kommt an? | Grenze der Anonymität |
|---|---|---|
| Verkauf mit Bankauszahlung | Euro auf dem Konto | Konto und Geschäftsbeziehung sind personenbezogen. |
| Eigene Wallet | Kryptowerte | Keine Euro-Auszahlung; Historie bleibt relevant. |
| P2P-Verkauf | Vereinbartes Zahlungsmittel | Gegenpartei und Zahlungsweg können Daten erhalten. |
| Verkaufsfähiger Krypto-Automat | Je nach Gerät Bargeld | Betreiberbedingungen und Identifizierung prüfen. |
Bitcoin anonym aufs Bankkonto auszahlen: Warum das nicht funktioniert
Für Euro auf deinem Girokonto brauchst du einen Verkauf oder einen Dienst, der den Umtausch für dich übernimmt. Anschließend wird eine Zahlung an dein Konto ausgeführt. Die Bank kennt den Kontoinhaber; bei einer regulierten Geschäftsbeziehung ist auch die Kundenzuordnung des Krypto-Dienstleisters vorgesehen. Ein neutral wirkender Verwendungszweck verändert daran nichts.
Wenn dein eigentliches Ziel lautet „nicht noch einmal meinen Ausweis hochladen“, ist die passende Frage eine andere: Unterstützt dein bereits verifizierter Anbieter den Verkauf deiner Coins und eine Auszahlung auf dein eigenes Konto? Schau in den tatsächlich freigeschalteten Auszahlungsbereich. Prüfe dabei Währung, unterstütztes Netzwerk, Kontoinhaber-Vorgaben und mögliche Rückfragen. Eine abgeschlossene Identifizierung garantiert nicht, dass später nie weitere Unterlagen nötig sind.
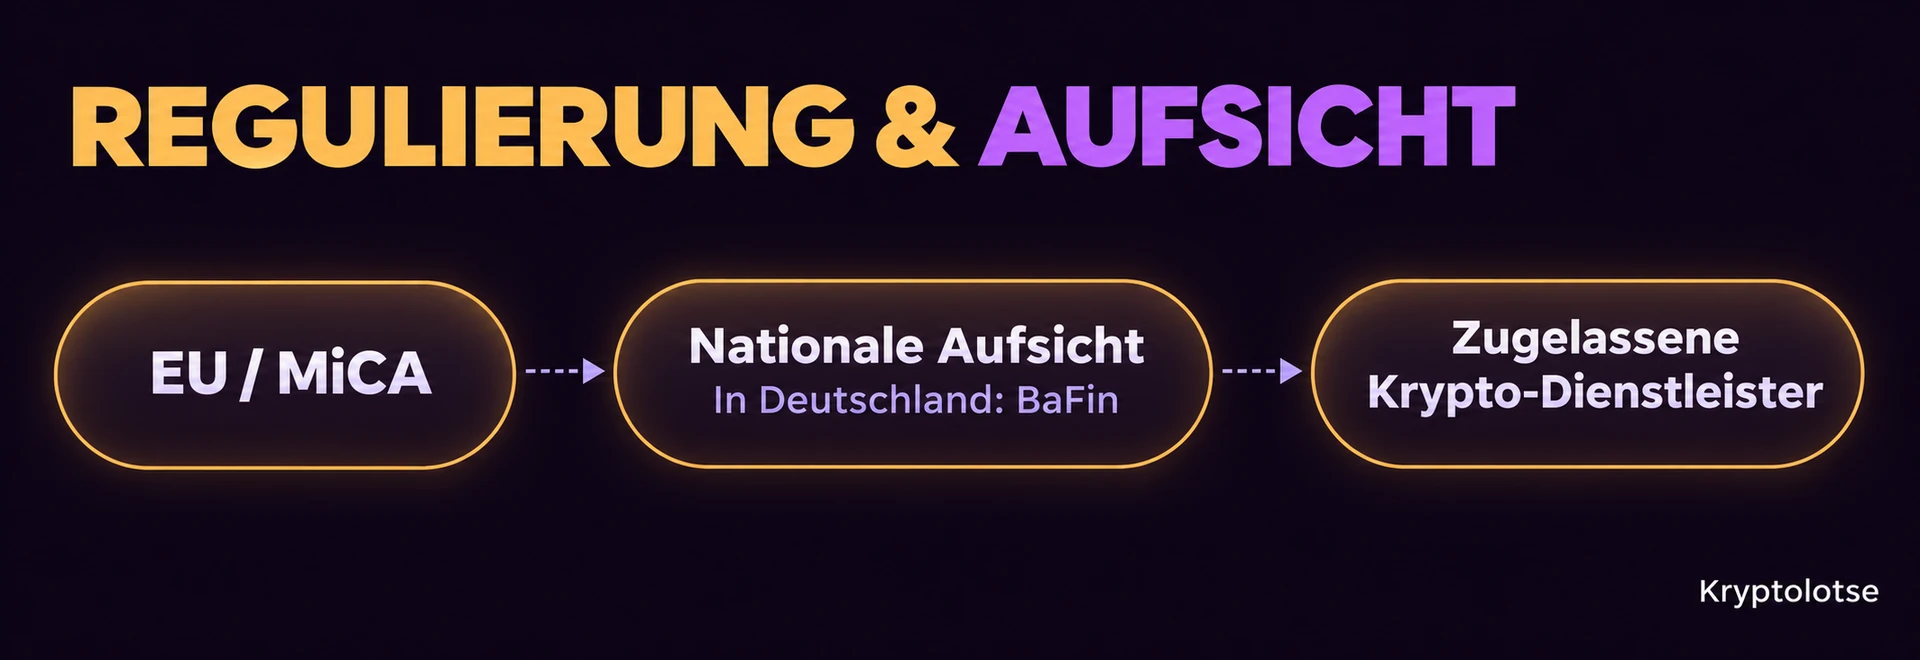
Vergleiche den Eurobetrag, der am Ende ankommt. Neben einer sichtbaren Auszahlungsgebühr können Handelskosten, der angebotene Wechselkurs und Netzwerkgebühren eine Rolle spielen. Nutze dafür die konkrete Vorschau vor der Bestätigung. Den allgemeinen Ablauf findest du im Ratgeber Krypto auf ein Bankkonto auszahlen. Für die Auswahl eines regulierten Zugangs hilft die MiCA-Börsenübersicht.
Bitcoin gegen Bargeld verkaufen: P2P und Automaten
P2P bedeutet nicht automatisch anonym
Beim Peer-to-Peer-Handel verkaufst du an eine andere Person. Ob eine Plattform vermittelt, Zahlungen absichert oder Identifikationsdaten verlangt, hängt vom konkreten Angebot ab. Bei einer Banküberweisung entstehen weiterhin personenbezogene Zahlungsdaten. Bei einer persönlichen Übergabe sieht dich mindestens die Gegenpartei. Plattformkonto, Nachrichten, Zahlungsbelege und Blockchain-Transaktion können weitere Verbindungen schaffen.
Ein direkter Privatverkauf ist nicht allein deshalb illegal, weil keine Börse beteiligt ist. Er bietet aber auch keine pauschale Befreiung von geltenden Pflichten. Regelmäßige gewerbliche Vermittlung oder Handel für andere sind anders zu beurteilen als der gelegentliche Verkauf eigener Bestände. Dieser Ratgeber bewertet keine individuelle Tätigkeit als erlaubnisfrei.
Für die Entscheidung zählt außerdem das Gegenparteirisiko: Wer trägt einen Verlust bei falschen Zahlungsbelegen, strittiger Zahlung oder nicht gelieferten Coins? Gibt es einen nachvollziehbaren Streitfallprozess? Bei Bargeld kommen Falschgeld und persönliche Sicherheit hinzu. Ein vermeintlicher Datenschutzvorteil ist wenig wert, wenn Herkunft und Zahlung anschließend nicht mehr belegbar sind. Bewahre auch bei einem privaten Verkauf geeignete Belege auf.
Bitcoin-Automaten sind kein allgemeiner Weg ohne Ausweis
Nicht jeder Krypto-Automat kauft Coins an und zahlt Bargeld aus. Manche Geräte dienen nur dem Kauf. Entscheidend sind daher die Verkaufsfunktion, der tatsächliche Betreiber und seine aktuellen Identifizierungsbedingungen. Eine alte Internetliste mit einem vermeintlichen „anonymen Limit“ reicht als Entscheidungsgrundlage nicht aus. Auch eine gut sichtbare Maschine belegt keine Zulassung.
Die BaFin hat bereits in ihrer Mitteilung zu Krypto-Automaten aus 2020 auf erlaubnispflichtige Geschäfte und Maßnahmen gegen unerlaubte Betreiber hingewiesen. Das ist ein historischer Aufsichtsbeleg, keine aktuelle Betreiberliste. Kryptolotse hat für diesen Artikel weder einen Automaten getestet noch aktuelle Bargeldlimits einzelner Betreiber geprüft.
Eigene Wallet, DEX und Krypto-Karte: Was sie leisten
Eine selbstverwaltete Wallet gibt dir Kontrolle über deine Schlüssel. Die reine Wallet-Nutzung kann ohne Benutzerkonto bei einem Verwahrer funktionieren. Verschiebst du Bitcoin von einer Börse auf diese Wallet, erhältst du jedoch Bitcoin und keine Euro. Die Börse kann die Auszahlung weiterhin deinem Kundenkonto zuordnen. Selbstverwahrung und Anonymität sind deshalb zwei verschiedene Eigenschaften. Grundlagen erklärt unser Wallet-Ratgeber.
Auch ein Tausch auf einer dezentralen Börse löst die Bankauszahlung nicht automatisch. Nach einem Token-Swap hältst du zunächst einen anderen Token. Selbst ein an eine Währung gebundener Stablecoin ist kein Euroguthaben auf deinem Girokonto. Für den Übergang zum Bankkonto wird ein zusätzlicher Zahlungs- oder Verkaufsweg gebraucht. Prüfe diesen Schritt, bevor du Gebühren für einen Tausch oder eine weitere Übertragung ausgibst.
Eine Krypto-Karte verbindet Guthaben mit einem Kartenzahlungsprodukt. Sie macht den Karteninhaber nicht automatisch unbekannt. Vor der Nutzung sind Kartenanbieter, Identifizierung, Umtauschzeitpunkt und Gebühren zu prüfen. Wenn beim Bezahlen Coins verkauft werden, kann außerdem bereits dieser Verkauf steuerlich relevant sein. Dass du selbst keinen Eurobetrag auf dein Bankkonto überweist, ändert den wirtschaftlichen Vorgang nicht.
Travel Rule: Sind Auszahlungen unter 1.000 Euro anonym?
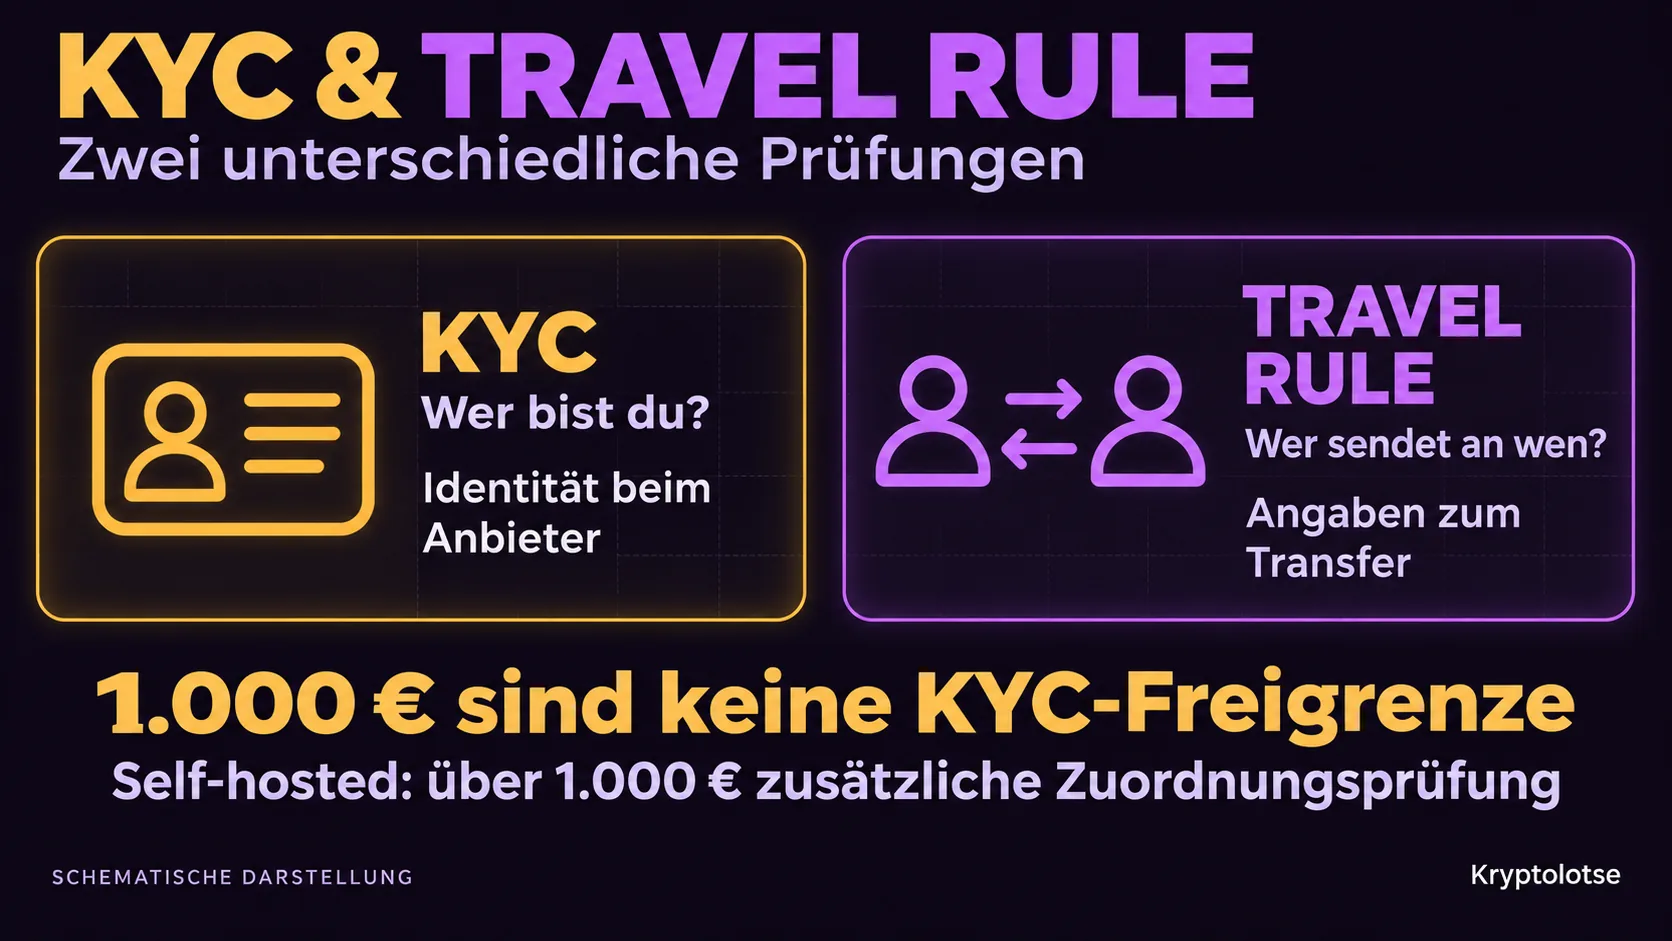
Nein, die 1.000-Euro-Schwelle ist kein allgemeines anonymes Auszahlungsbudget. Die EU-Verordnung 2023/1113 gilt seit dem 30. Dezember 2024. Bei erfassten Kryptotransfers müssen Dienstleister Angaben zu Auftraggeber und Begünstigtem erheben beziehungsweise übermitteln. Diese Informationen müssen nicht öffentlich in der Blockchain stehen.
Für Transfers über 1.000 Euro zu oder von selbstverwalteten Adressen kommt eine zusätzliche Prüfung hinzu: Der Dienstleister muss angemessen prüfen, ob die betreffende Adresse seinem jeweiligen Kunden gehört oder von ihm kontrolliert wird. Das ist von den grundlegenden Informationspflichten zu unterscheiden. Ein kleinerer Betrag bedeutet nicht automatisch „ohne KYC“.
Reine Transfers zwischen Personen ohne beteiligten Kryptowerte-Dienstleister sind vom Anwendungsbereich dieser Verordnung ausgenommen. Daraus folgen weder garantierte Anonymität noch Steuerfreiheit. Maßgeblich sind insbesondere Artikel 2 Absatz 4, Artikel 14 Absatz 5, Artikel 16 Absatz 2 und Artikel 40 der EU-Geldtransferverordnung.
Davon zu trennen ist die neue EU-Geldwäscheverordnung 2024/1624. Deren Artikel 79 zu anonymen Konten bei verpflichteten Anbietern gilt grundsätzlich erst ab 10. Juli 2027. Das ist kein pauschales Verbot privater Self-Custody-Wallets. Die zeitliche Abgrenzung ergibt sich aus Artikel 90 der EU-Geldwäscheverordnung.
Privatsphäre beim Auszahlen sinnvoll schützen
Ein praktikables Ziel ist, nur die notwendigen Daten an die tatsächlich beteiligten Stellen weiterzugeben. Du musst deinen Kontostand nicht öffentlich machen, um eine Auszahlung nachweisen zu können. Gleichzeitig sollten erforderliche Angaben gegenüber deinem Anbieter vollständig und korrekt sein. Beides lässt sich miteinander vereinbaren.
- Auszahlungsbedingungen zuerst lesen: Prüfe vor der Einzahlung, ob dein Wohnsitz, Coin und gewünschter Zahlungsweg unterstützt werden. So vermeidest du unnötige Registrierungen.
- Dokumente über offizielle Kanäle einreichen: Verwende den angemeldeten Kundenbereich. Schicke Ausweiskopien nicht an unbekannte Vermittler in Messenger-Gruppen.
- Wallet-Daten nicht unnötig veröffentlichen: Transaktions-IDs und Adressen können Einblick in deine Historie geben. Ein öffentlicher Screenshot kann mehr verraten als beabsichtigt.
- Zugriff absichern: Verwende ein eigenes starkes Passwort und die verfügbaren sicheren Verfahren zur Zwei-Faktor-Authentifizierung.
- Belege geschützt aufbewahren: Sichere Kaufnachweise, Exporte und relevante Transaktionen so, dass du sie bei Rückfragen gezielt bereitstellen kannst.
Eine Seed-Phrase oder ein privater Schlüssel ist kein Identitätsnachweis. Gib beides niemals an einen angeblichen Support weiter. Falls ein Anbieter einen Wallet-Nachweis verlangt, prüfe den offiziellen Ablauf und die Bedeutung jeder angeforderten Signatur. Verstehe die Aktion, bevor du sie bestätigst; eine Wallet-Verbindung allein ist kein Beleg für die Vertrauenswürdigkeit einer Website.
Checkliste: Eine Krypto-Auszahlung vorbereiten
Bevor du Coins bewegst, sollte der ganze Ablauf feststehen. Diese Reihenfolge hilft dir, Überraschungen bei Auszahlung, Nachweisen und Kosten früh zu erkennen:
- Ziel bestimmen. Brauchst du Euro auf deinem Konto, Bargeld oder lediglich Selbstverwahrung? Wähle erst danach einen Dienst.
- Unterstützung kontrollieren. Prüfe Coin, Netzwerk, gegebenenfalls Memo oder Tag sowie Mindestbeträge. Verlasse dich auf die Angaben in deinem aktuellen Konto.
- Verifizierung und Nachweise klären. Sieh nach, ob dein Konto vollständig freigeschaltet ist und welche Unterlagen für Herkunft oder Wallet-Zuordnung verlangt werden können.
- Gesamtkosten ansehen. Vergleiche das konkrete Nettoergebnis nach Verkauf, Transfer und Auszahlung. Ein niedriger Werbepreis ersetzt diese Rechnung nicht.
- Empfänger und Freigaben prüfen. Kontrolliere Adresse beziehungsweise IBAN und die Transaktionsvorschau. Plane keine Zahlung, deren genaue Bedeutung unklar ist.
- Vorgang dokumentieren. Sichere Verkauf, Gebühren, Auszahlung und Eingang. Ordne eigene Wallet-Transfers so zu, dass du denselben Bestand nicht doppelt als Kauf oder Verkauf erfasst.
Bei einer Rückfrage hilft eine nachvollziehbare Historie: Woher stammen die Coins, wann wurden sie erworben und wie gelangten sie zur aktuellen Adresse? Sammle diese Informationen möglichst vor dem Verkauf. Bei verlorenen Altbelegen solltest du den Anbieter nach akzeptierten Alternativen fragen, bevor du eine größere Einzahlung veranlasst. Niemand kann dir allein aufgrund eines Betrags garantieren, dass keine Rückfragen auftreten.
Anonym auszahlen und Steuern: Zwei getrennte Fragen
Für die steuerliche Prüfung ist nicht erst die Bankauszahlung entscheidend. Das BMF behandelt sowohl den Verkauf gegen Euro als auch den Tausch in andere Kryptowerte, Waren oder Dienstleistungen als Veräußerung. Ob daraus eine Steuerpflicht entsteht, ist eine weitere Frage. Grundlage ist insbesondere Randnummer 54 des BMF-Schreibens vom 6. März 2025.
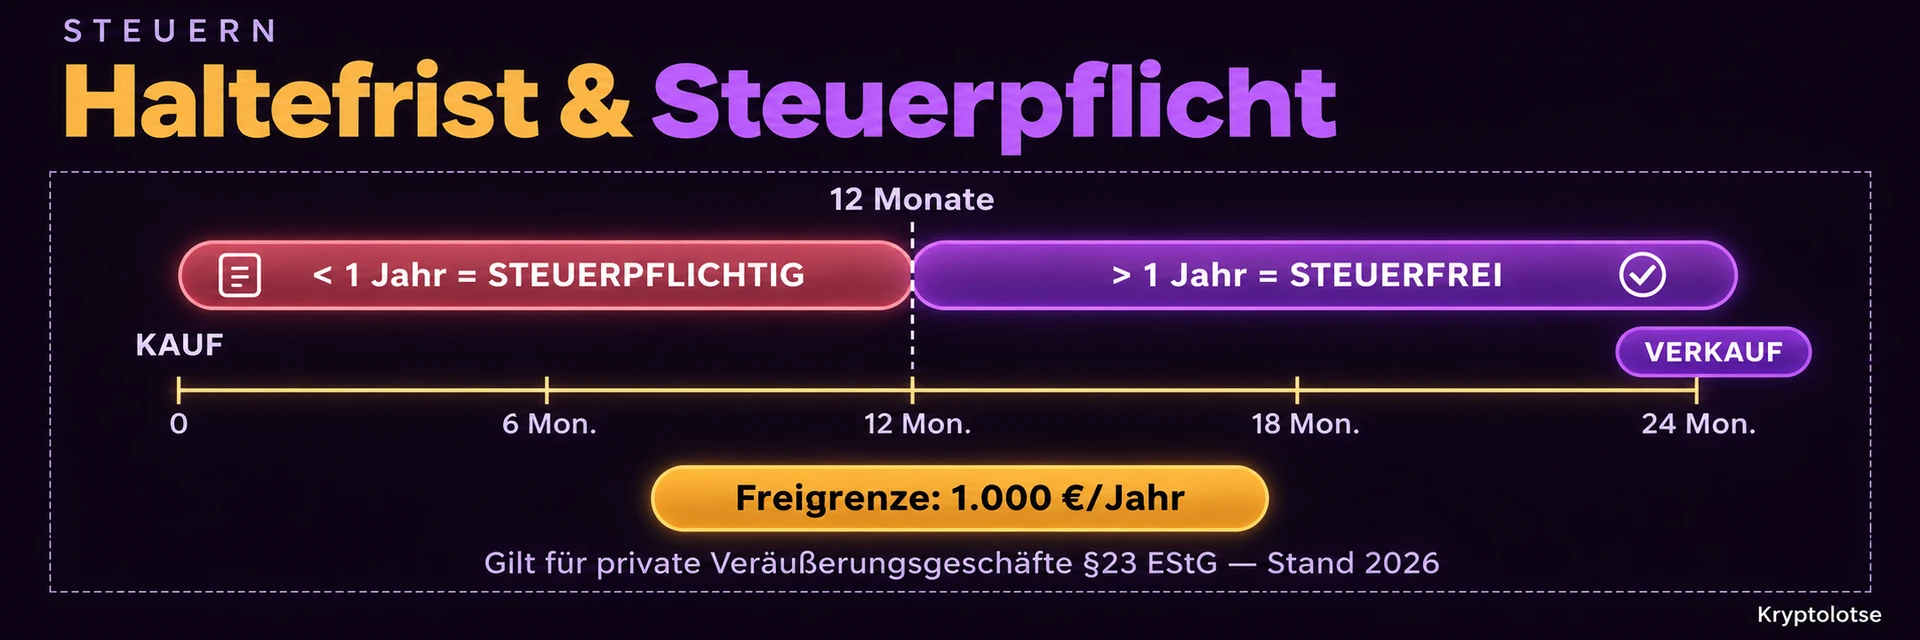
Für übliche privat gehaltene Currency-Token wie Bitcoin sind nach der derzeitigen Rechtslage insbesondere die Jahresfrist und eine Freigrenze von weniger als 1.000 Euro Gesamtgewinn aus sämtlichen privaten Veräußerungsgeschäften im Kalenderjahr relevant. Das ist weder ein Auszahlungsfreibetrag noch ein Freibetrag pro Coin. Gewerbliche Tätigkeiten und andere Produktarten können anders behandelt werden. Die gesetzliche Grundlage ist § 23 Einkommensteuergesetz.
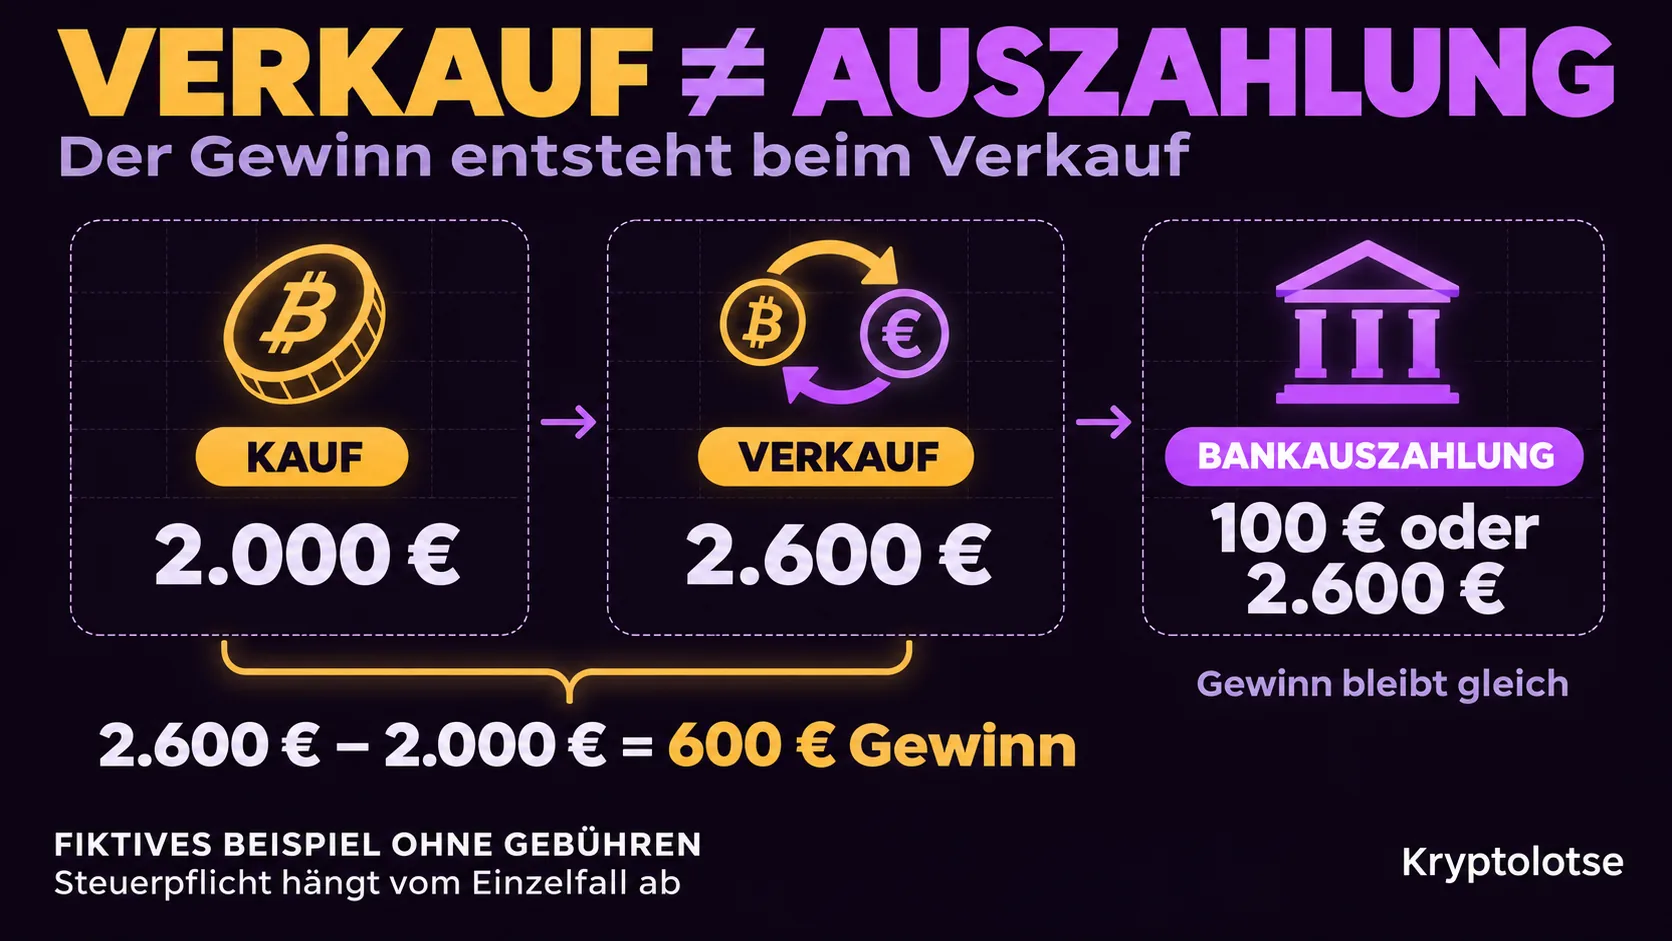
Fiktives Beispiel: Du kaufst Bitcoin für 2.000 Euro und verkaufst sie später für 2.600 Euro. Ohne Gebühren beträgt der Gewinn 600 Euro. Ob du anschließend 100 Euro oder die gesamten 2.600 Euro überweist, verändert diesen Veräußerungsgewinn nicht. Für die steuerliche Einordnung fehlen im Beispiel noch Haltedauer und weitere relevante Geschäfte.
Welche Rolle spielen DAC8 und das KStTG?
DAC8 und das deutsche Kryptowerte-Steuertransparenz-Gesetz sehen für erfasste Anbieter und Nutzer Meldungen von Identifikationsdaten und nach Kryptowert beziehungsweise Transaktionsart zusammengefassten Angaben vor. Das erste Berichtsjahr ist 2026. Die erste deutsche Anbietermeldung an das BZSt ist bis 31. Juli 2027 fällig; der erste automatische EU-Austausch folgt bis 30. September 2027. Siehe §§ 9-11 und 21 KStTG sowie die DAC8-Erläuterung der EU-Kommission.
Das bedeutet keine pauschale Live-Überwachung jeder privaten Wallet. Ebenso wenig ersetzt eine Anbietermeldung deine eigene steuerliche Prüfung. Die Rechtslage kann sich ändern; die Angaben hier beziehen sich auf den genannten Quellenstand. Vertiefung findest du in unseren Ratgebern zu Krypto-Steuern in Deutschland und zur DAC8-Meldepflicht. Bei komplexer Historie ist eine individuelle steuerliche Einordnung sinnvoll.
Fragwürdige Angebote zum anonymen Auszahlen erkennen
Sei besonders kritisch, wenn ein Dienst „garantiert anonym“, „ohne jede Prüfung“ oder „steuerfrei durch Auszahlung“ verspricht. Diese Aussagen ersetzen keine Erklärung, wer deine Coins erhält, wer die Euro auszahlt und welche Vertragsbedingungen gelten. Eine fehlende Identitätsprüfung ist allein noch kein Beleg für ein gutes Angebot.
Auffällig sind zusätzliche Zahlungen an fremde Wallets, die angeblich erst eine Auszahlung freischalten, sowie Aufforderungen, deinen privaten Schlüssel herauszugeben oder fremde Konten zu benutzen. Zahle nicht allein aufgrund einer Chat-Nachricht nach. Prüfe Forderungen über einen unabhängig aufgerufenen offiziellen Kontakt und dokumentiere den bisherigen Ablauf. Weitere Beispiele findest du unter Krypto-Betrug erkennen.
Für eine planbare Auszahlung brauchst du vor allem einen unterstützten Zahlungsweg, nachvollziehbare Kosten und passende Belege. Wenn dein Ziel mehr Datenschutz ist, prüfe konkret, welche Daten an wen gehen. Das ist aussagekräftiger als ein pauschales Anonymitätsversprechen.
Quellen und redaktioneller Stand
Kryptolotse hat diesen Ratgeber am 8. November 2026 anhand von Gesetzestexten, Behördenquellen und der Bitcoin-Dokumentation erstellt. Er ist eine allgemeine Einordnung für Deutschland, keine individuelle Rechts- oder Steuerberatung. Es wurden keine realen Auszahlungen, Automaten oder P2P-Gegenparteien getestet. Anbieterabhängige Limits, Preise und Verfügbarkeit werden deshalb nicht als geprüft dargestellt.
- § 10 GwG: allgemeine Sorgfaltspflichten
- Verordnung (EU) 2023/1113: Kryptotransfers und Travel Rule
- Verordnung (EU) 2024/1624: Artikel 79 und Anwendungsbeginn
- Bitcoin.org: Transparenz und Privatsphäre
- BaFin: historische Mitteilung zu Krypto-Automaten
- BMF: Einzelfragen zur Besteuerung bestimmter Kryptowerte, 6. März 2025
- § 23 EStG: private Veräußerungsgeschäfte
- Kryptowerte-Steuertransparenz-Gesetz
- EU-Kommission: DAC8